三类资金渠道对比分析
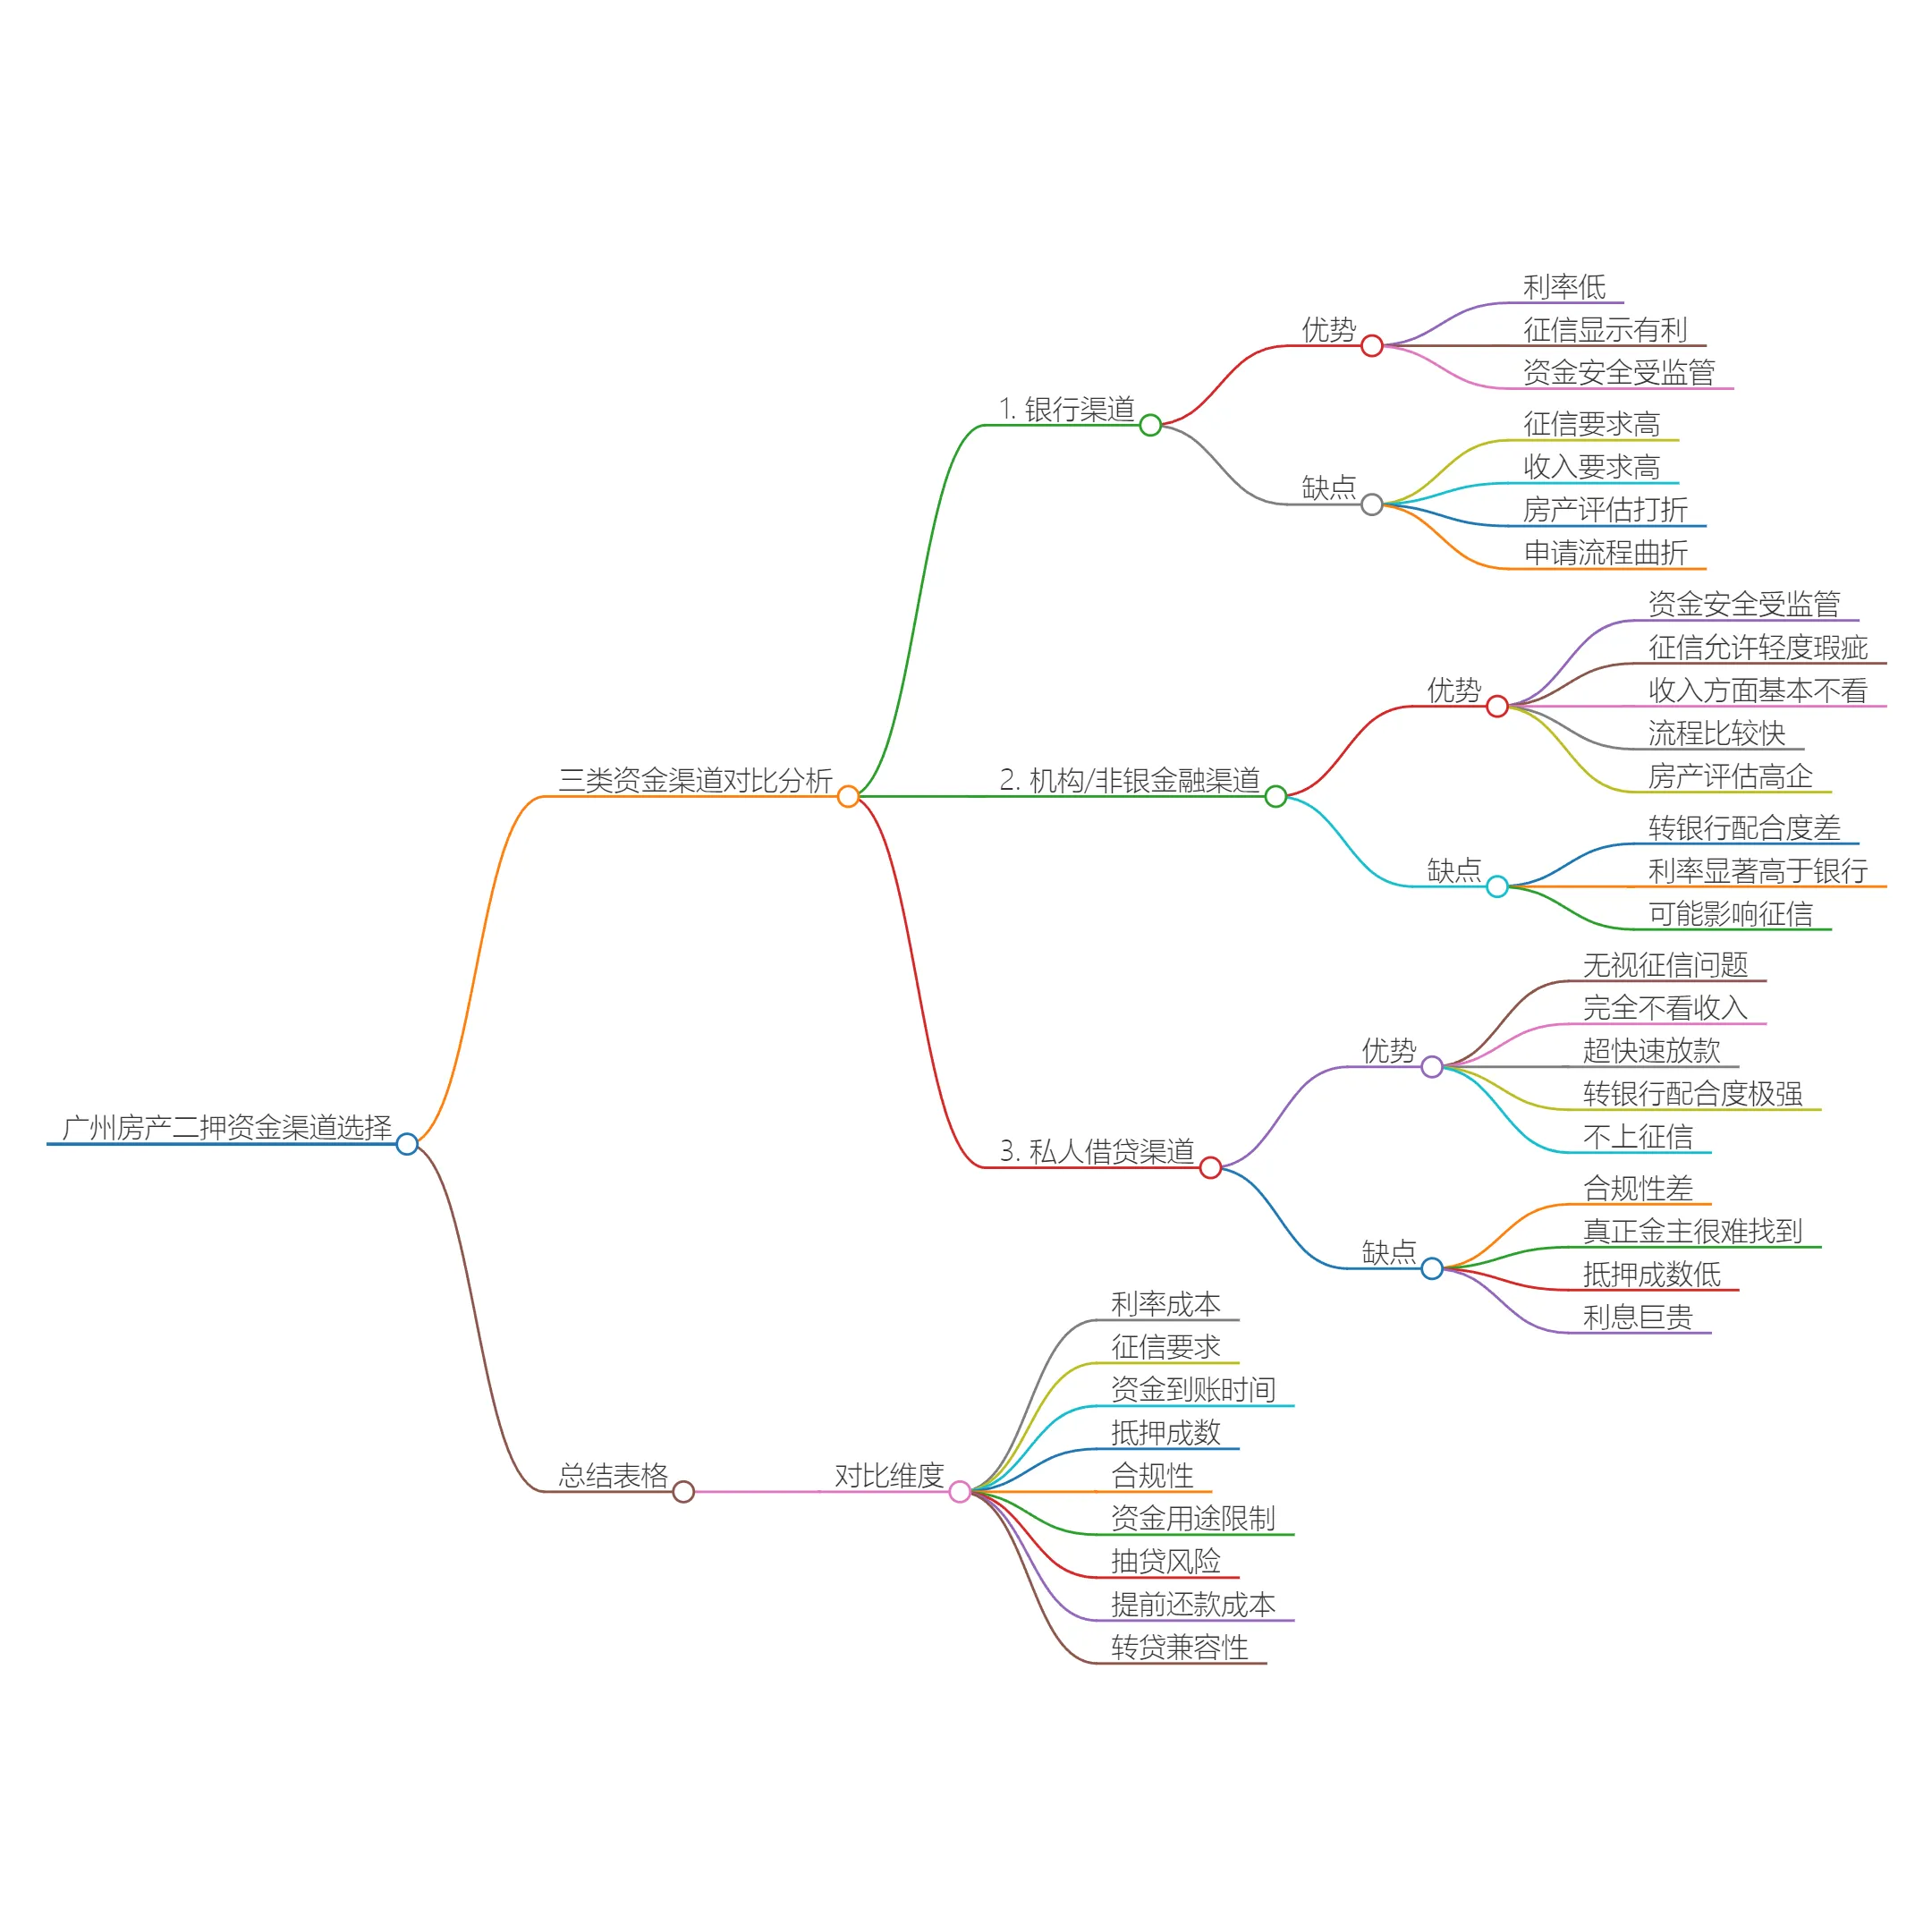
1. 银行渠道
- 优势
- 利率低:利率最低(利率变动较为常见,但是银行的利率肯定是最低的,现时利率可以直接来咨询),可以贷个3-10年,适合长期周转使用,还款方式有随借随还、先息后本等。
- 征信显示有利:银行二押一般在征信显示经营贷,不属于小贷也不属于网贷,对个人征信有正面影响。按时还款记录可提升个人信用评分,方便为后续融资铺垫。
- 资金安全受监管:不会发生诸如砍头息、或者还了钱以后说没还钱之类的不正规行为。
- 缺点
- 征信要求近“洁癖”:负债比、查询次数、逾期次数、总负债等等,有的银行甚至要看小贷笔数。整体来说银行二押对征信的要求比一押是要高得多的。(不过通过贷款中介这些都有操作空间)。
- 收入要“过硬”:银行一押对收入有要求但是并不高,银行二押一般对收入要求比较高,由于是经营贷,所以核心是看流水。尤其想做高成数的客户,流水这块更是重中之重。
- 房产评估“打折”:房产二押的评估价往往比一押要低点,尽管里面操作手段较大,不过成本通常要比一次抵押大得多了。
- 申请流程”曲折“:如果是急用钱当天想拿钱的客户,银行二押就别想了,一般比较难。现在的银行二押对比以前已经快了很多,本质上是经营贷,依然要走经营贷的流程,走审批程序,需要花费一定的时间。
2. 机构/非银金融渠道
- 优势
- 资金安全受监管:机构的资金本质都是银行的资金,只是多了担保公司兜底,都是正规持牌机构,不会发生诸如砍头息、或者还了钱以后说没还钱之类的不正规行为。
- 征信允许轻度”瑕疵“:对比银行的洁癖要求,机构房产二押对征信的要求低很多。但也不是没有要求,各家机构不同也经常变化,这个要一案一议。
- 收入方面基本不看:机构抵押基本上要求就是有收入,但不需要多收入,认同你的包括收租金,工资等经营流水以外的收入。
- 流程比较快:一般1-3天内就能够搞定。对比银行少了经营审核的流程,以及一些审批的流程。
- 房产评估高企:房产价值的评估高,敢拉高价格,一般成数比银行高得多了。
- 缺点
- 转银行配合度差:其实大部分机构是出来赚钱的,并不乐意让你轻松转到银行,一般提前还款会有收取违约金,收多几个月利息,然后提还手续可能还得给费用(试想谁愿意让手里煮熟的鸽子飞了)。反正转银行,至少是需要额外付一笔过桥垫资费用。
- 利率显著高于银行:通常年化利率要比银行高大概3倍到4倍左右,部分机构还会玩文字游戏,利用管理费、服务费之类的叠加到利息上面,每个月收少少神不知鬼不觉。
- 可能影响征信:大部分机构实际上都是小贷公司或者担保公司,他们上征信少部分会使用银行,大部分会使用小额贷款,对后续的银行融资申请有较大不利影响。
3. 私人借贷渠道
- 优势
- 无视征信问题:基本上不看征信,什么黑名单,当前逾期,一排777都可以做的。不看负债,不看网贷,不看信用卡使用率等等。
- 完全不看收入:哪怕待业在家0收入也能做。
- 超快速:最快做到当天交资料当天放款。放款一般不超过两日。
- 转银行配合度极强:认识的很多私人资金方,十分愿意配合转银行,只要你说嫌利息贵,马上转去银行,这些金主马上放人可能还不收任何费用,有的甚至连同过桥一起做帮你省笔钱。当然对应的也有金主就是死都不放人,这是得看人,看这些私人资金方想要什么。
- 不上征信:无论私人资金的典当还是小贷,都不上征信的,适合呆着养征信。
- 缺点
- 合规性差:说好的做不到,砍头息,中间动不动穿插其他费用,还了钱说没有还,高利贷陷阱等等,般借款人难以分辨资金方。
- 真正金主很难找到:私人放贷的一般只做熟人,没有熟人接受或者担保,一般现在是不会出借了。一般借款人更是难以分辨哪个资金方爱做短期的让你转银行,哪个资金方爱吃长期的,信息不对称的情况极为严重。
- 抵押成数低:没错,私人抵押现在的成数很低,比机构比银行都要低。
- 利息巨贵:基本都是高利贷,利息死贵死贵的。
一表格总结!